Kolejne zabezpieczenie w tzw. „sprawie frankowej” – postanowienie Sądu Okręgowego
w Poznaniu z dnia 10 stycznia 2023 roku!

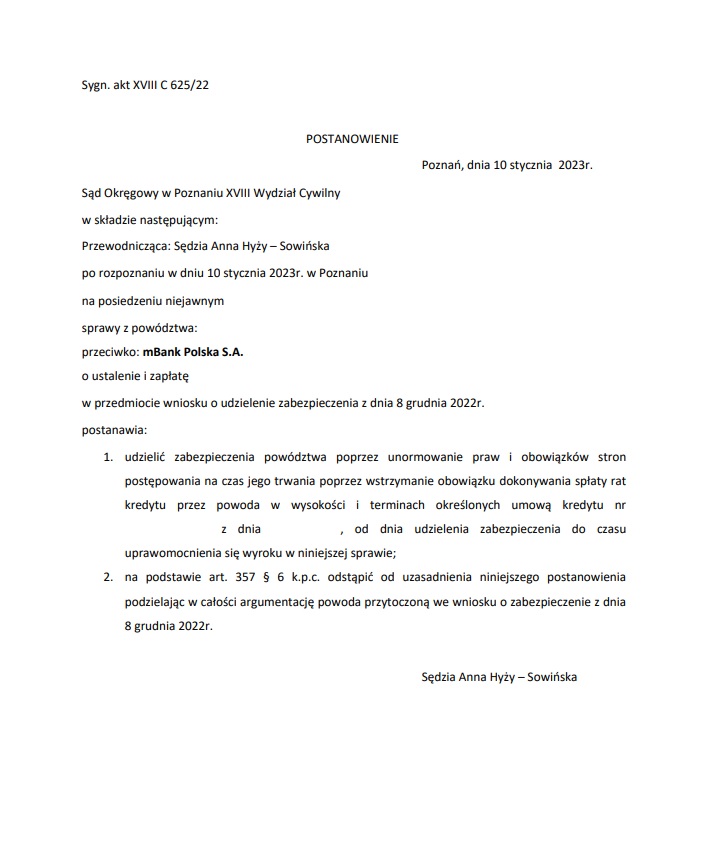
✅ Postanowieniem z dnia 10 stycznia 2023 roku Sąd Okręgowy w Poznaniu XVIII Wydział Cywilny udzielił zabezpieczenia powództwa o ustalenie nieważności umowy tzw. „kredytu frankowego” poprzez unormowanie praw i obowiązków stron postępowania na czas jego trwania poprzez wstrzymanie obowiązku dokonywania spłaty rat kredytu przez powoda w wysokości i terminach określonych umową kredytu od dnia udzielenia zabezpieczenia do czasu uprawomocnienia się̨ wyroku.

✅ Ponadto Sąd postanowił odstąpić od uzasadnienia postanowienia podzielając w całości argumentację powoda przytoczoną we wniosku o zabezpieczenie z dnia 8 grudnia 2022r.

Powyższe oznacza, że od dnia udzielenia zabezpieczenia, aż do prawomocnego zakończenia sprawy, Klient Kancelarii nie musi już spłacać spornego kredytu. Jest to o tyle istotne, że obecnie, gdy nastąpiła kolejna, silna deprecjacja waluty krajowej względem franka szwajcarskiego raty kredytów frankowych są wyższe niż jeszcze kilka lat temu. Dla wielu kredytobiorców dalsza spłata kredytu stała
się nadmiernym obciążeniem i może nieść za sobą daleko idące negatywne konsekwencje ekonomiczne.

Przypominamy o możliwości kontaktu z Kancelarią w sprawach dot. kredytów frankowych przez Facebook’a lub:

☎️: + 48 91 484 29 35

e-mail: kancelaria@radcaprawny-bd.pl

Czy Pandemia spowodowała konieczność wejścia „Papug” w Sieć?

Pandemia u adwokatów i radców prawnych.

Od czasu, gdy w 2020 roku pandemia COVID-19 zagościła na stałe nie tylko w naszym życiu osobistym, ale również zawodowym, w zawodzie adwokata i radcy prawnego zaszły pewne przeobrażenia. Zaobserwować można wejście zarówno adwokatów jak i radców prawnych w przestrzeń do tej pory zarezerwowaną dla podmiotów wykonujących tak zwaną nieregulowaną działalność prawniczą, tj. wszelkiego rodzaju kancelarii prawnych i spółek zajmujących się odszkodowaniami.

Pandemia i związany z nią spadek zainteresowania kontaktem z prawnikiem „twarzą w twarz”, zlecanie w coraz większym zakresie i ilości spraw za pośrednictwem internetu (via email @ czy gotowy formularz kontaktowy na stronie) spowodowało, że adwokaci i radcowie prawni zaczęli dzielić się swoim doświadczeniem oraz opowiadać o prowadzonych sprawach na skalę, której wcześniej nie notowano na rynku usług prawniczych.

Reklama dźwignią handlu?

Tymczasem dawno temu ukuło się powiedzenie, że „biznes lubi ciszę”, czasem parafrazowane w stwierdzenie, że „pieniądze lubią ciszę”. Równocześnie mówi się, że „reklama dźwignią handlu”, co dobrze obrazuje to, co od czasu wybuchu Pandemii dzieje się na rynku szeroko rozumianych usług prawniczych. Wejście w Sieć przez zawodowych pełnomocników (adwokatów i radców prawnych) stało się zatem konieczne nie tylko ze względu na Pandemię, lecz także z uwagi na coraz większą ilość spraw, które nienależycie prowadzone przez osoby nieposiadające odpowiedniego przygotowania merytorycznego oraz zaplecza w postaci zawodowych pełnomocników prowadzą do pokrzywdzenia Klientów. Często jedyną możliwością w takiej sytuacji jest udanie się po fachową pomoc i podjęcie próby „naprawienia” sprawy w toku w taki sposób, aby interesy Klienta zostały finalnie zabezpieczone. Wówczas okazuje się, że nie tylko koszty związane z poprawieniem takiej „rozgrzebanej” sprawy są wysokie, ale również, że wynagrodzenie zapłacone przez Klienta za poprowadzenie sprawy przez „firmę prawniczą” jest wielokrotnie wyższe od wynagrodzenia obowiązującego w renomowanych kancelariach adwokackich lub radcowskich. W takim przypadku powiedzenie „reklama dźwignią handlu” rzeczywiście nabiera niebagatelnego znaczenia. Należy jednak pamiętać, iż nie zawsze poprowadzenie sprawy źle rozpoczętej prowadzi do szczęśliwego finału. Obowiązujące przepisy prawa nie pozwalają bowiem naprawić wszystkich błędów czy zaniechań popełnionych w jej toku.

Obrona nie dla „firm prawniczych”.

Pewne dziedziny prawa są na szczęście zarezerwowane wyłącznie dla zawodu adwokata i radcy prawnego – mowa tu o obronie w sprawach karnych. Wiele z tych spraw toczy się w zaciszu kancelarii adwokackich i radcowskich, na komisariatach policji, w gmachach służb (ABW, CBŚ, CBA i innych), prokuraturach i wreszcie na salach sądowych. O sprawach tych nie przeczytamy ani na stronach kancelarii doradców prawnych ani spółek dochodzących roszczeń w tzw. „sprawach frankowych” (CHF), „WIBOR-owych”, czy też innych. Mamy w tym zakresie jednak pewne wyjątki, albowiem na stronach firm świadczących „usługi prawne” coraz częściej zamieszczane są informacje o dochodzeniu odszkodowań za niesłuszne aresztowanie lub pozbawienie wolności i konfiskatę majątku w okresie PRLu.

I tu pojawia się refleksja, że adwokat i radca prawny to nie „papuga” odtwarzająca wiedzę wydobytą z kodeksów i ustaw, a „mecenas”, tj. opiekun dzielący się z klientem i sądem swoją wiedzą nie tylko kodeksową i ustawową, ale wynikającą z doświadczenia życiowego, zainteresowań, a nadto ze spraw, które w swoim życiu zawodowym przeprowadził.

Roszczenia za aresztowanie i pozbawienie wolności w okresie PRLu.

Dla przykładu, w sprawach dochodzenia roszczeń za aresztowanie, pozbawienie wolności czy konfiskatę majątku w okresie PRLu, dochodzonych na podstawie tzw. ustawy lutowej (Ustawa z dnia z dnia 23 lutego 1991 r. o uznaniu za nieważne orzeczeń wydanych wobec osób represjonowanych za działalność na rzecz niepodległego bytu Państwa Polskiego) nie wystarczy jedynie odtworzyć podstawy prawnej roszczenia, wynikającej z tej ustawy, lecz konieczne jest wykazanie wartości krzywdy i szkody, których rekompensata przysługuje uprawnionemu, a nadto przedstawienie sądowi tła historycznego i odpowiednie umiejscowienie stanu faktycznego sprawy w owym tle historycznym. Wymaga to zgromadzenia i kwerendy w zgromadzonych dokumentach, literaturze historycznej, archiwach, jak również rozpytania świadków wydarzeń i uprawionych, po to, aby uczynienie zadość roszczeniom uprawnionych było adekwatne do strat jakie ponieśli.

Drugie podejście do tej samej sprawy?

Istotne jest przy tym, że „drugiego podejścia nie ma”, gdyż w prawie polskim obowiązuje zasada powagi rzeczy osądzonej – (łac. res iudicata), uniemożliwiająca ponowne wystąpienie z roszczeniem już raz osądzonym. Tak istotne znaczenie ma zatem powierzenie swoich spraw sądowych wykwalifikowanemu i doświadczonemu pełnomocnikowi/obrońcy. Stąd tak ważne stało się w ostatnim czasie informowanie przez adwokatów i radców prawnych o zakresie świadczonej pomocy prawnej oraz dzielenie się wiedzą o sprawach, które prowadzą.

Taką wiedzę staramy się przekazywać również jako prawnicy BD Kancelaria Radców Prawnych i Adwokatów Barcz – Domańska, informując m.in. o prowadzonych i zakończonych z sukcesem sprawach o zadośćuczynienie i odszkodowanie za represje w okresie PRLu. W roku 2023 r. tych informacji będzie więcej niż dotychczas, aby spraw, z którymi przychodzą do nas Klienci na etapie, gdy niewiele już da się zrobić, było jak najmniej.

Adwokat Piotr Barcz
 

Czy przedsiębiorca może dochodzić uznania za nieważną umowy kredytu frankowego ?

O ile orzecznictwo w sprawach dotyczących konsumenckich kredytów frankowych na chwilę obecną nie budzi już większych wątpliwości, o tyle w sprawach „Frankowiczów przedsiębiorców” wyroki bywały różne. Wielu przedsiębiorców nie podjęło się dochodzenia należnych im przeciwko bankom roszczeń, z uwagi na wiążący się z takim postępowaniem zwiększony poziom ryzyka.

Realną szansę na wygranie procesu sądowego przez przedsiębiorcę, który zawarł z bankiem wadliwą umową daje uchwała Sądu Najwyższego z dnia 28 kwietnia 2022 r. (sygn. III CZP 40/22). W orzeczeniu tym Sąd Najwyższy rozszerzył możliwość uznawania za nieważne zapisów umów kredytowych, które umożliwiają bankom dowolne kształtowanie kursów walutowych również na przedsiębiorców. Wedle Sądu Najwyższego ukształtowanie stosunku zobowiązaniowego narusza jego istotę, gdy wprowadza do niego element nadrzędności jednej ze stron i podporządkowania drugiej strony, bez odwołania do jakichkolwiek obiektywnych kryteriów, zakreślających granice swobody jednej ze stron.

Tym samym przyjąć należy, iż w przypadku wszystkich tych kredytobiorców, którym status konsumenta nie przysługuje, zastosowanie znajdzie art. 58 § 1 k.c. w zw. z art. 3531 k.c. Powyższe oznacza, że do omawianych spraw zastosowanie znajdą przepisy ogólne o nieważności czynności prawnej. Naruszenie istoty stosunku zobowiązaniowego oznacza bowiem przekroczenie granic swobody umów określonych w art. 3531 k.c. i prowadzi do nieważności czynności prawnej jako sprzecznej z ustawą (art. 58 § 1 k.c.)

Informujemy, że Kancelaria prowadzi postępowania sądowe dotyczące kredytów frankowych (CHF), także w sprawach, w których kredyt został udzielony przedsiębiorcy. Ponadto oferujemy bezpłatną analizę umowy kredytowej, dzięki czemu każdy kredytobiorca może dowiedzieć się, czy ma możliwość dochodzenia swoich roszczeń przed Sądem.

Kolejne wygrane Frankowiczów w sporach przeciwko Santander Bank Polska, Getin Noble Bank oraz Bank BPH

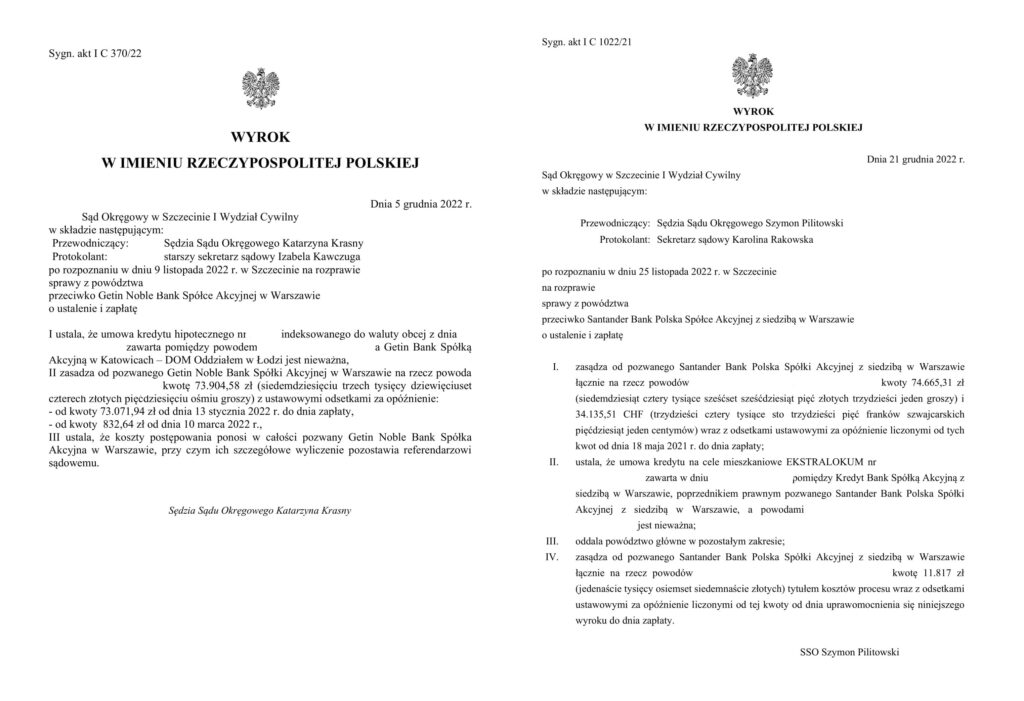
  • Wyrokiem z dnia 5 grudnia 2022 r. Sąd Okręgowy w Szczecinie I Wydział Cywilny ustalił, że umowa kredytu łącząca Klienta Kancelarii z Getin Noble Bank S.A. jest nieważna i zasądził na jego rzecz zwrot wszystkich wpłat uiszczonych tytułem spłaty nieważnej umowy – wyrok jest nieprawomocny,
  • Wyrokiem z dnia 21 grudnia 2022 r. Sąd Okręgowy w Szczecinie I Wydział Cywilny ustalił, że umowa kredytu łącząca Klientów Kancelarii z Santander Bank Polska S.A. jest nieważna i zasądził na ich rzecz zwrot wszystkich wpłat uiszczonych tytułem spłaty nieważnej umowy – wyrok jest nieprawomocny,
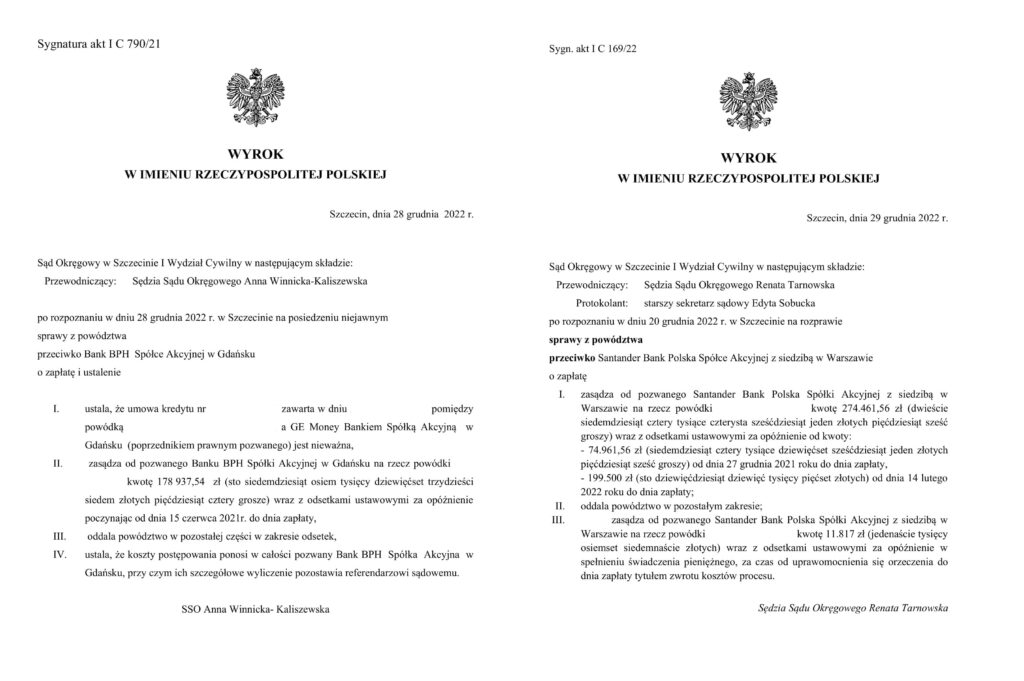
  • Wyrokiem z dnia 28 grudnia 2022 r. Sąd Okręgowy w Szczecinie I Wydział Cywilny ustalił, że umowa kredytu łącząca Klientkę Kancelarii z Bankiem BPH S.A. jest nieważna i zasądził na jej rzecz zwrot wszystkich wpłat uiszczonych tytułem spłaty nieważnej umowy – wyrok jest nieprawomocny,
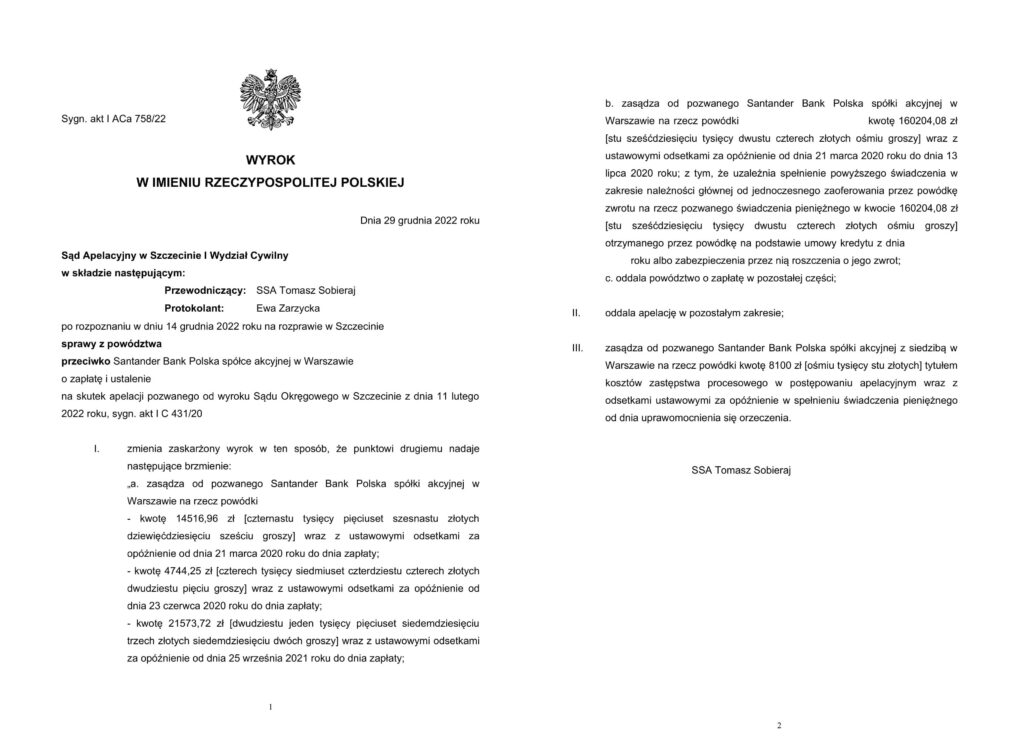
  • Wyrokiem z dnia 29 grudnia 2022 r. Sąd Apelacyjny w Szczecinie I Wydział Cywilny zmienił niekorzystny dla Santander Bank Polska S.A. wyrok Sądu Okręgowego wyłącznie w zakresie nieuwzględnionego wcześniej przez Sąd Okręgowy zarzutu zatrzymania i oddalił apelację w pozostałym zakresie – wyrok jest prawomocny,
  • Wyrokiem z dnia 29 grudnia 2022 r. Sąd Okręgowy w Szczecinie I Wydział Cywilny zasądził na rzecz Klientki Kancelarii zwrot wszystkich wpłat uiszczonych w związku z wykonywaniem nieważnej umowy kredytu. Orzeczenie nie zawiera rozstrzygnięcia dotyczącego stwierdzenia nieważności umowy, bowiem kredyt został spłacony w całości przed wystąpieniem przez Klientkę na drogę postępowania sądowego – wyrok jest nieprawomocny.

Przypominamy o możliwości kontaktu z Kancelarią w sprawach dot. kredytów frankowych przez Facebook’a lub:

Telefon + 48 91 484 29 35

e-mail: kancelaria@radcaprawny-bd.pl

Wygrana z bankiem Santander Consumer Bank S.A. w sprawie kredytu hipotecznego nominowanego do CHF.

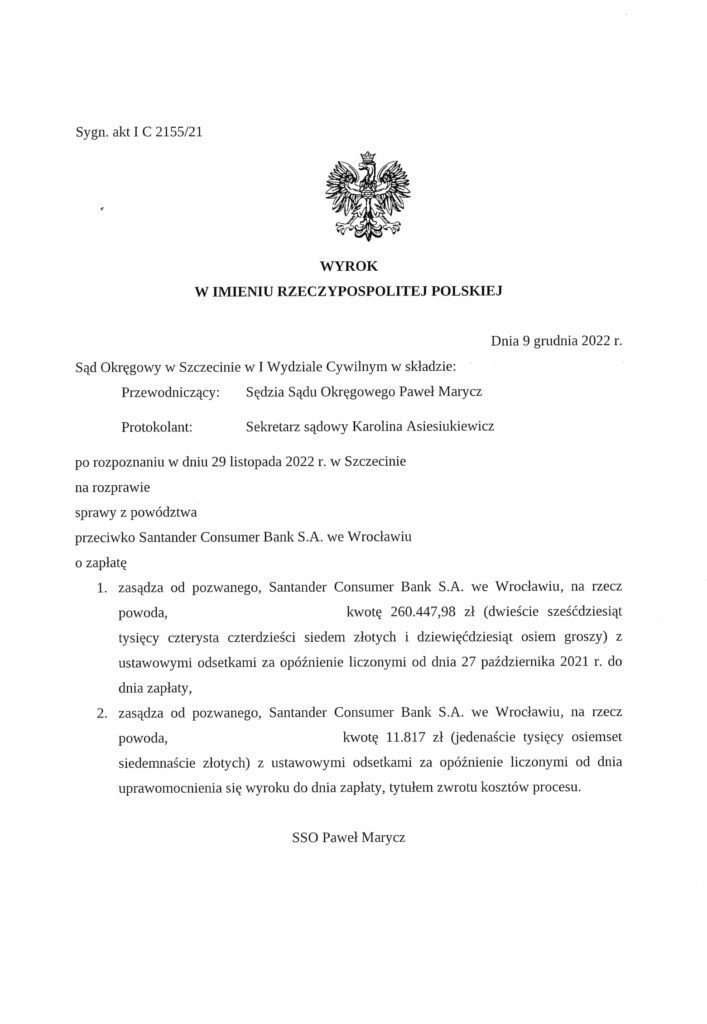
Wyrokiem z dnia 09 grudnia 2022 r. Sąd Okręgowy w Szczecinie I Wydział Cywilny zasądził na rzecz kredytobiorcy zwrot wszystkich wpłat dokonanych na poczet umowy kredytu hipotecznego nominowanego do CHF na skutek uznania tej umowy za nieważną.

Co istotne, sporna umowa kredytu w zakresie spłaty rat kapitałowo – odsetkowych odwoływała się do kursu sprzedaży obowiązującego w NBP. Pomimo tego Sąd podzielił w całości argumentację pełnomocnika Kancelarii uznając, że powyższe nie eliminuje faktu, że wypłata kredytu nastąpiła przy zastosowaniu kursu kupna ustalonego jednostronnie przez Bank, a zatem to Bank zdecydował o ostatecznej wysokości zobowiązania kredytobiorcy wyrażonego w CHF. Ponadto kurs sprzedaży obowiązujący w NBP nie jest kursem średnim, dlatego też również przy jego zastosowaniu pozwany bank uzyskiwał dodatkowe wynagrodzenie w postaci spread’u, o czym nie został poinformowany kredytobiorca.

Wyrok jest nieprawomocny.

Przypominamy jednocześnie o możliwości kontaktu z Kancelarią w sprawach dot. kredytów frankowych przez Facebook’a lub:

+ 48 91 484 29 35

e-mail: kancelaria@radcaprawny-bd.pl

WIBOR – co warto wiedzieć ?

WIBOR – co warto wiedzieć ?

Większość osób wnioskujących o przyznanie kredytu bankowego nie zdaje sobie sprawy z tego czym jest WIBOR i jaki ma wpływ na wysokość przyszłych rat.

WIBOR (z angielskiego Warsaw Interbank Offered Rate) to referencyjna wysokość oprocentowania pożyczek na polskim rynku międzybankowym w ujęciu rocznym. Zgodnie z założeniami wskaźnik WIBOR powinien odzwierciedlać rzeczywisty koszt pozyskania przez bank pieniądza na rynku międzybankowym a zatem stanowić odzwierciedlenie transakcji, podczas których bank komercyjny pożycza pieniądze bądź przyjmuje depozyt od innych banków komercyjnych.

Wskaźnik WIBOR ustalany jest w procesie zwanym fixingiem WIBOR i polega na tym, że 10 największych banków w Polsce każdego dnia roboczego o godzinie 11:00, podaje stawki oprocentowania po jakim hipotetycznie byłyby w stanie pożyczyć sobie pieniądze. Ze stawek tych odrzucane są wartości skrajne. Hipotetycznie, albowiem jak pokazują dane od 2008 roku transakcje depozytowe (terminowe) pomiędzy bankami są zawierane bardzo rzadko i nie mogą stanowić reprezentatywnego zbioru danych do ustalenia wskaźnika WIBOR, który jest następnie stosowany wobec kredytobiorców, w szczególności konsumentów. Innymi słowy banki nie pożyczają sobie żadnych pieniędzy przez dni czy miesiące, podczas gdy wysokość wskaźnika WIBOR ustana jest każdego dnia roboczego.

Co zatem odzwierciedla wskaźnik WIBOR skoro transakcje, które powinny stanowić podstawę jego ustalenia nie są pomiędzy bankami zawierane?

W pierwszej kolejności wskazać należy, iż WIBOR stanowi podstawę wyznaczania oprocentowania dla większości kredytów o zmiennym oprocentowaniu, które udzielane są przez polskie banki. Oprocentowanie kredytu ustalane jest przede wszystkim z uwzględnieniem stawki WIBOR 6M (dla okresu półrocznego) lub WIBOR 3M (dla kwartału). Aby jak najlepiej zobrazować konstrukcję oprocentowania takiego kredytu należy wskazać, iż oprocentowanie składa się z marży banku i wskaźnika WIBOR. Założenie jest następujące – marża stanowi wynagrodzenie dla banku z tytułu udzielenia finansowania, natomiast WIBOR rekompensuje bankowi rzeczywisty koszt pozyskania pieniądza na rynku międzybankowym.

Odpowiadając na postawione pytanie – istnieją uzasadnione podstawy do stwierdzenia, iż wskaźnik WIBOR ustalany jest przez banki w sposób arbitralny i nie oddaje rzeczywistego kosztu pozyskania pieniądza na rynku międzybankowym – a zatem nie oddaje istoty wskaźnika. Powyższe prowadzi do stwierdzenia, iż WIBOR nie spełnia wymogów unijnego rozporządzenia DMR w zakresie reprezentatywności, rynkowości i adekwatności a w rzeczywistości wskaźnik, który wpływa na oprocentowanie milionów kredytów w Polsce jest sztucznie zawyżany i stanowi dodatkowe ukryte wynagrodzenie banku. Bank zarabia zatem podwójnie – zarówno na przewidzianej w umowie stałej marży, jak i na różnicy pomiędzy WIBOR-em a rzeczywistym kosztem pozyskania pieniądza.

Uznanie zasadności powyższej argumentacji pozwala na stwierdzenie, iż zapisy umów kredytowych odnoszące się do zmiennej stopy procentowej ustalanej w oparciu o WIBOR, w sposób wskazany powyżej, stanowią niedozwolone postanowienia umowne i nie wiążą kredytobiorców. Podkreślić przy tym należy, iż klasyczne kredyty złotówkowe z oprocentowaniem powiązanym ze stawką referencyjną WIBOR, powinny spełniać te same kryteria, które orzecznictwo TSUE oraz Sądów krajowych wypracowało w zakresie kredytów powiązanych z kursem waluty obcej. Nie ma przy tym wątpliwości, że umowa taka musi być transparentna i pozwalać kredytobiorcy na weryfikacje wysokości raty kredytu oraz wysokości naliczanego przez bank oprocentowania. Już samo ustalanie wysokości stawki referencyjnej WIBOR w oparciu o średnie wartości, których w rzeczywistości nie ma wydaje się być absurdalne.

Jednocześnie bank nie wyjaśnił klientom mechanizmu ustalania wskaźnika WIBOR ani tego co ma wpływ na jego wysokość. Pomimo przerzucenia przez bank całego ryzyka wzrostu stóp procentowych na klientów, kredytobiorca nie wiedział, że druga strona umowy (bank) bierze udział w kształtowaniu wskaźnika, który następnie ma bezpośredni wpływ na wysokość oprocentowania wynikającego z umowy kredytu.

Informujemy, że Kancelaria prowadzi postępowania sądowe dotyczące kredytów złotowych opartych na WIBOR, o czym informowaliśmy Państwa już w lutym:

https://kancelaria-bd.pl/kredytobiorcy-zlotowkowi-rowniez-pokrzywdzeni-pierwsze-pozwy-o-wibor-niedlugo-trafia-do-sadu/

Oferujemy Państwu bezpłatną analizę umowy kredytowej wraz z konsultacją w siedzibie Kancelarii (lub zdalnie), podczas której będziemy w stanie odpowiedzieć na wszelkie pytania a także zaproponować najkorzystniejsze rozwiązanie sprawy.

W celu skorzystania z powyższej oferty prosimy o kontakt telefoniczny bądź przesłanie umowy kredytu na następujący adres e-mail: kancelaria@adwokat-bd.pl


Apelacja SSPH

Szanowni Państwo,

informujemy, że rozprawa apelacyjna w sprawie odszkodowania za utratę wartości akcji SSPH (sygn. akt: I ACa 600/22) wyznaczona na dzień 16 listopada 2022 r. została odwołana w dniu 14 listopada 2022 r.

W dniu 14 listopada 2022 r. Sąd Apelacyjny wydał wyrok na posiedzeniu niejawnym, w którym uchylono w całości zaskarżony przez Kancelarię wyrok Sądu Okręgowego. Sprawa ponownie zostanie przekazana Sądowi pierwszej instancji do rozpoznania. Rozstrzygnięcie jest korzystne dla członków postępowania grupowego. Treść wyroku Sądu Apelacyjnego wraz z uzasadnieniem oraz pisma skierowane do Sądu przez Kancelarię znajdą Państwo w zakładce „Akcjonariusze SSPH”.

Z wyrazami szacunku,

radca prawny Barbara Domańska

adwokat Piotr Barcz

Kolejne wygrane Frankowiczów w sprawach przeciwko Deutsche Bank Polska S.A. i Santander Bank Polska S.A.!

✅ Wyrokiem z dnia 31 października 2022 r. Sąd Apelacyjny w Szczecinie I Wydział Cywilny oddalił obie apelacje Deutsche Bank Polska S.A. od niekorzystnych dla banku wyroków, w których Sąd I instancji stwierdził nieważność umowy kredytu i zasądził na rzecz naszych Klientów zwrot wszystkich wpłat uiszczonych tytułem spłaty nieważnej umowy wraz z odsetkami liczonymi od wezwania do zapłaty – wyrok jest prawomocny.

✅ Wyrokiem z dnia 9 listopada 2022 r. Sąd Okręgowy w Szczecinie I Wydział Cywilny ustalił, że umowa kredytu łącząca naszych Klientów z Santander Bank Polska S.A. jest nieważna i zasądził na rzecz kredytobiorców zwrot wpłat uiszczonych tytułem spłaty nieważnej umowy wraz z odsetkami liczonymi od wezwania do zapłaty – wyrok jest nieprawomocny.

Przypominamy o spotkaniu dla kredytobiorców kredytów frankowych (CHF), które odbędzie się w dniu 22 listopada 2022 r. o godzinie 17:30 w Stargardzkim Centrum Kultury (wstęp wolny) oraz o możliwości kontaktu z Kancelarią w sprawach dot. kredytów frankowych przez Facebook’a lub:

☎️: + 48 91 484 29 35

e-mail: kancelaria@radcaprawny-bd.pl

Obowiązek alimentacyjny względem dziecka – czy wygasa automatycznie z chwilą osiągnięcia przez dziecko pełnoletności? Jakie są przesłanki uchylenia się od tego obowiązku?

Powszechnie wiadomo, że każdego rodzica wiąże obowiązek utrzymywania i płacenia alimentów na rzecz małoletniego dziecka. Warto zaznaczyć, że alimenty przysługują uprawnionemu nie tylko w przypadku wydania takiego orzeczenia przez Sąd, ale z mocy prawa, tj. z art. 133 § 1 Kodeksu rodzinnego i opiekuńczego, zgodnie z którym rodzice obowiązani są do świadczeń alimentacyjnych względem dziecka, które nie jest jeszcze w stanie utrzymać się samodzielnie, chyba że dochody z majątku dziecka wystarczają na pokrycie kosztów jego utrzymania i wychowania.

Przepisy regulujące alimenty nie podają jednak, do jakiego wieku dziecka należy go utrzymywać. Art. 133 § 1 kro wskazuje jedynie, że alimenty należą się aż do momentu, w którym dziecko będzie w stanie utrzymać się samodzielnie, co niekoniecznie musi się zawsze wiązać z osiągnięciem pełnoletniości. Niejednokrotnie podczas udzielania porad prawnych spotykamy się z błędnym przeświadczeniem, że alimenty przysługują dzieciom do 18. roku życia czy do momentu rozpoczęcia przez nie nauki na studiach wyższych. Z powodu tego błędnego przeświadczenia zdarzają się również sytuacje, w których rodzice w tych momentach automatycznie zaprzestają regulowania alimentów na dzieci, narażając się na ryzyko wszczęcia przeciwko nim egzekucji przez komornika sądowego. Podkreślić bowiem należy, że jeśli obowiązek alimentacyjny stwierdzony jest orzeczeniem sądowym opatrzonym klauzulą wykonalności, to takie dziecko może w przypadku nieotrzymania alimentów, wszcząć egzekucję przeciwko rodzicowi. Komornik sądowy nie jest uprawniony do badania w takich sytuacjach, czy obowiązek alimentacyjny faktycznie wygasł.

Aby uregulować przedmiotową kwestię, rodzic zobowiązany do alimentów na rzecz dziecka, powinien sam wytoczyć przeciwko niemu powództwo o uchylenie obowiązku alimentacyjnego. W takim postępowaniu rodzic powinien wykazać, że jego dziecko jest już w stanie samodzielnie się utrzymać, ponieważ np. pracuje i dochody otrzymywane z tej pracy zaspokajają jego wszystkie usprawiedliwione potrzeby. Istnieją również trzy dodatkowe przesłanki, które pozwalają na uchylenie się od alimentów na rzecz pełnoletniego dziecka. Pierwszą z nich jest trudna sytuacja majątkowa samego rodzica, którego obowiązek alimentacyjny jest połączony z nadmiernym dla niego uszczerbkiem. Sytuacja ta nie może jednak być zawiniona przez tego rodzica np. w taki sposób, że celowo rezygnuje on z pracy, aby nie płacić alimentów.

Druga przesłanka to brak dokładania przez dorosłe dziecko starań w celu uzyskania możności samodzielnego utrzymania się. Ustawodawca słusznie przyjął, że o ile rodzice muszą podzielić się z dzieckiem niepełnoletnim nawet najmniejszymi dochodami, to w przypadku dziecka już pełnoletniego niezgodne z zasadami współżycia społecznego byłoby wymaganie od nich bezwarunkowej alimentacji, czyli takiej która jest wykonywana bez względu na postawę i zachowanie się uprawnionego. Wymaganie od rodziców alimentów na rzecz dorosłego dziecka w sytuacji, gdy ono samo nie dokłada starań w celu uzyskania możności samodzielnego utrzymania się, byłoby niewychowawcze i szkodliwe dla samego dziecka, a co więcej, tworzyłoby złe, etycznie nieusprawiedliwione wzorce zachowań i jako takie należałoby je uznać za sprzeczne z zasadami współżycia społecznego. Jeśli mamy zatem do czynienia z pełnoletnim dzieckiem, które z zawinionych przez siebie powodów nie osiąga dochodów pozwalających na samodzielne utrzymanie się, to niewątpliwie uzasadnia to uchylenie się rodzica od obowiązku alimentacyjnego.

Ostatnim powodem umożliwiającym uchylenie się od alimentów na rzecz dorosłego dziecka, jest sprzeczność żądania alimentów z zasadami współżycia społecznego. Przez zasady współżycia społecznego należy rozumieć podstawowe zasady etycznego i uczciwego postępowania w stosunkach społecznych, odwołujące się do zasad słuszności czy lojalności. W przypadku alimentów przysługujących pełnoletniemu dziecka mogą to być przykładowo sytuacje, w których dziecko zachowuje się nagannie wobec rodzica lub innych członków rodziny czy celowo rezygnuje z przysługujących mu świadczeń (np. stypendium), aby w dalszym ciągu otrzymywać alimenty od rodzica.

Kancelaria od wielu lat prowadzi postępowania o alimenty na rzecz pełnoletnich dzieci (zarówno po stronie rodziców, jak i dzieci) i biorąc pod uwagę indywidualne okoliczności danej sprawy, przedstawia Klientom różne możliwości uregulowania tych kwestii, wskazując jednocześnie na wszelkie konsekwencje z tym związane. Przypominamy więc o możliwości kontaktu z Kancelarią w sprawach rozwodowych przez Facebook’a lub:

tel.: + 48 91 484 29 35

e-mail: kancelaria@radcaprawny-bd.pl, k.szelepajlo@radcaprawny-bd.pl